Herkesin gözü onda: Doğu Akdeniz’de kim, ne yapıyor?
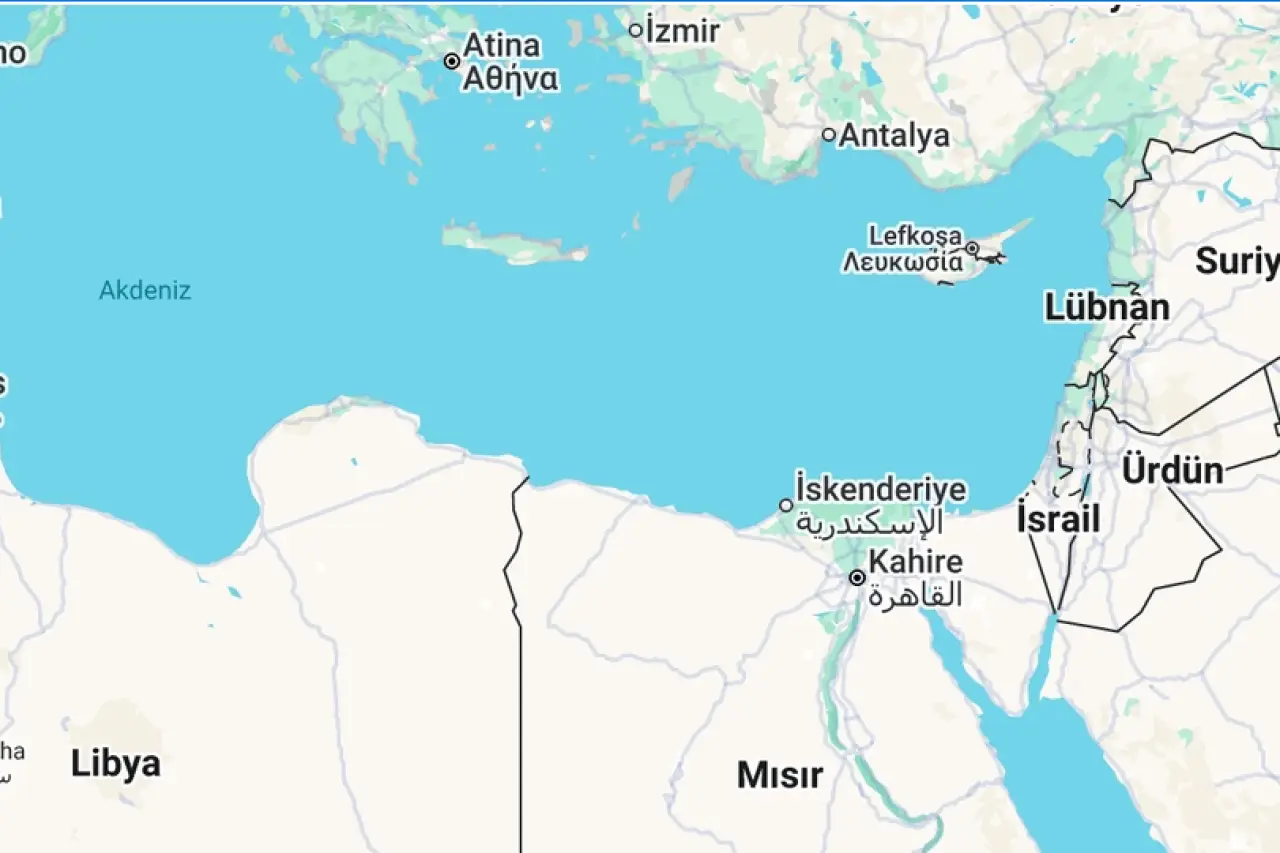
İsrail gazını ihraç ediyor, Mısır bölgesel enerji merkezi olmayı hedefliyor, Kıbrıs yeni sahalarını üretime hazırlıyor. Türkiye ise enerji ithalatı, deniz yetki alanları ve Avrupa’ya uzanan güzergahlar üzerinden rekabetin içinde.
Doğu Akdeniz
Ali Reyhan
[email protected]
Doğu Akdeniz, doğal gaz keşifleriyle birlikte enerji şirketlerinin, bölge devletlerinin ve büyük güçlerin ekonomik çıkarlarının kesiştiği bir alana dönüştü. Üretim kapasitesi, boru hatları, LNG terminalleri, satış sözleşmeleri ve deniz yetki alanları, kaynakların kimin gelirine dönüşeceğini belirliyor.
Doğu Akdeniz’de üretim ve yatırım, büyük ölçüde uluslararası enerji şirketlerinin sermayesi ve teknolojisiyle yürütülüyor. İsrail’deki Leviathan sahasında ABD merkezli Chevron yüzde 39.66, İsrailli NewMed Energy yüzde 45.34, Ratio Energies ise yüzde 15 pay sahibi. Chevron aynı zamanda sahanın işletmecisi. Bu ortaklık yapısı, İsrail’in gaz ihracatının uluslararası sermayeyle nasıl iç içe geçtiğini gösteriyor.
Mısır’daki Zohr sahasında İtalyan Eni yüzde 50, Rus Rosneft yüzde 30, İngiliz BP yüzde 10 ve Birleşik Arap Emirlikleri merkezli Mubadala Energy yüzde 10 paya sahip. Kıbrıs’ın Aphrodite sahasında Chevron ve Shell’in BG Cyprus iştiraki yüzde 35’er, NewMed Energy yüzde 30 pay sahibi. Cronos sahasında ise Eni ve Fransız TotalEnergies yüzde 50’şer ortak.
İsrail ihracatçı, Mısır hem alıcı hem enerji merkezi
İsrail ile Mısır arasındaki gaz ticareti, bölgedeki ekonomik ilişkilerin en somut örneklerinden biri. Reuters’ın 7 Ağustos 2025 tarihli haberine göre Leviathan sahasının ortakları, Mısır’a 2040’a kadar yaklaşık 130 milyar metreküp gaz tedarikini öngören ve toplam değeri 35 milyar dolara kadar ulaşabilecek bir anlaşma yaptı.
Bu tutar, İsrail’in uzun yıllara yayılan sözleşmenin öngörülen toplam değeri. Anlaşma, İsrail açısından üretim ve ihracatın genişlemesi anlamına gelirken Mısır açısından ek gaz arzı sağlıyor.
Mısır’ın ekonomik konumu çelişkili. Ülke, İdku ve Dimyat LNG terminalleri sayesinde gazı sıvılaştırıp uluslararası pazarlara gönderebiliyor. Buna karşın iç tüketimin yüksekliği ve yerli üretimdeki gerileme, ithalat ihtiyacını artırıyor. EIA ve Uluslararası Enerji Ajansının değerlendirmeleri, Mısır’ın bölgesel enerji merkezi olma hedefinin kendi arz açığıyla sınırlandığını ortaya koyuyor.
Kıbrıs’ın rezervleri henüz gelire dönüşmedi
Kıbrıs çevresindeki Aphrodite sahasının kaynak tahmini yaklaşık 100 milyar metreküp düzeyinde. Cronos sahası da yeni üretim ve ihracat projelerinin merkezinde. Henüz üretim başlamadığı için bu sahalardan elde edilmiş yıllık doğal gaz geliri bulunmuyor. Kıbrıs’ın gazını Mısır’daki tesislere ulaştırarak ihraç etmesi planlanıyor. Bu model, yeni LNG tesisi kurma ihtiyacını azaltabilir, buna karşılık Kıbrıs’ın ihracatını Mısır altyapısına bağımlı hale getiriyor.
Türkiye’nin enerji faturası ve bölgesel rekabet
Türkiye, İsrail ve Mısır gibi büyük bir doğal gaz ihracatçısı değil, önemli ölçüde ithalatçı bir ülke. BOTAŞ’ın resmi istatistiklerine göre Türkiye’nin doğal gaz ithalatı 2024’te 52 milyar 756 milyon metreküp, 2025’te 58 milyar 920 milyon metreküp oldu. Bu hacimler, enerji maliyetlerinin Türkiye ekonomisi açısından neden belirleyici olduğunu gösteriyor.
Ankara, Kıbrıs çevresindeki hidrokarbon kaynaklarının paylaşımında Kıbrıslı Türklerin haklarının dikkate alınmasını savunuyor. Güney Kıbrıs yani Kıbrıs Cumhuriyeti ise kendi uluslararası tanınmışlığı ve deniz yetki alanları çerçevesinde ruhsatlandırma yapıyor. Türkiye ve Yunanistan ile Güney Kıbrıs arasındaki deniz sınırlandırması uyuşmazlıkları, enerji yatırımlarının hukuki ve siyasi risklerini artırıyor.
Türkiye ile Libya’daki Ulusal Mutabakat Hükümeti arasında 2019’da imzalanan deniz yetki alanları mutabakatı da Ankara’nın bölgesel stratejisinin temel unsurlarından biri. Yunanistan ve Mısır’ın 2020’de yaptığı deniz yetki alanları anlaşması ise farklı bir sınırlandırma yaklaşımını ortaya koyuyor. Bu anlaşmaların kapsamı ve hukuki sonuçları konusunda taraflar arasında görüş ayrılıkları bulunuyor.
Avrupa’ya hangi güzergahtan gaz taşınacak?
Doğu Akdeniz gazının Avrupa’ya hangi güzergahtan ulaşacağı da rekabetin ekonomik boyutunu oluşturuyor. Değerlendirmeler bu konuda üç modeli öne çıkarıyor.
İlki, İsrail ve Kıbrıs çevresindeki gazı Yunanistan üzerinden Avrupa’ya taşımayı hedefleyen EastMed boru hattı. Ancak uzun deniz altı güzergahı, teknik zorluklar ve yatırım maliyeti nedeniyle proje kesinleşmiş, faal bir hat değil.
İkinci model, İsrail ve gelecekte Kıbrıs’tan gelecek gazın Mısır’da işlenerek LNG biçiminde ihraç edilmesi. Bu seçeneğin avantajı mevcut tesislerin kullanılabilmesi, sınırı ise Mısır’ın kendi gaz ihtiyacı ve ihracata ayırabileceği miktar.
Üçüncü seçenek, Türkiye üzerinden kurulabilecek bağlantılar. Türkiye’nin mevcut doğal gaz altyapısı ve Avrupa pazarına erişimi “teorik bir güzergah avantajı” sunuyor. Ancak böyle bir hattın gerçekleşmesi için üretici ülkelerin anlaşması, deniz yetki alanları konusundaki sorunların aşılması, yatırım finansmanı ve uzun vadeli alım garantileri gerekiyor. Bu nedenle Türkiye, Doğu Akdeniz’e “iştahlı.”
Rekabet elektrik bağlantısına da uzanıyor
Bölgedeki ekonomik mücadele yalnızca doğal gazla sınırlı değil. Yunanistan, Kıbrıs ve İsrail’i elektrik kablolarıyla birbirine bağlamayı amaçlayan Great Sea Interconnector projesinin tahmini maliyeti 1.9 milyar avro. Proje kapsamında deniz tabanı araştırmalarının yeniden başlatılması için başvuru yapıldı.
Proje, elektrik sistemlerini birbirine bağlayarak ülkeler arasında elektrik ticaretini geliştirmeyi hedefliyor. Türkiye ise güzergahın kendi deniz yetki alanlarına ilişkin iddialarıyla çeliştiğini savunuyor.
Evrensel 31 yaşında!
31 yıldır emeğin sesi olan Evrensel, gücünü sadece okurlarından alıyor. Emeğin sesinin daha gür çıkması için sen de güç ver.
Dijital Evrensel uygulamamız güncellendi
İndir, Oku, Dinle...


Evrensel'i Takip Et